Trade Republic: Broker y Banco
Trade Republic Bank GmbHFinanzasVerificada

- 6.30K Reseñas
- 4,4
- Descargas
- 10.000.000+
- Precio
- Free
Detalles de la app
- Versión
- 4.2640.0
- Actualizado
- Descargas
- 10.000.000+
- Requisitos
- 9
- Precio
- Free
- Clasificación por edades
- PEGI 3
Capturas de pantalla
 Análisis de Appwesome
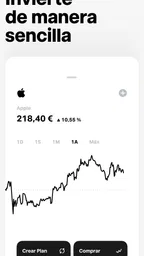
Usar una aplicación financiera en un dispositivo compartido exige bastante más que comprobar si resulta cómoda para comprar acciones. En mi caso, Trade Republic: Broker & Banco me parece interesante precisamente porque reúne inversión, ahorro y funciones bancarias en un mismo lugar, pero esa concentración también obliga a pensar bien quién utilizará la cuenta y cómo se protegerá el acceso. No la trataría como una aplicación familiar para abrir y dejar al alcance de todos: la considero una herramienta personal, con información económica sensible y decisiones que deben quedar claramente separadas entre usuarios.
La aplicación pertenece a la categoría de finanzas y está desarrollada por Trade Republic Bank GmbH. Se puede descargar gratis y tiene clasificación PEGI 3, aunque esa etiqueta de edad no significa que sea apropiada para que un menor gestione dinero o inversiones sin la supervisión correspondiente. Su propuesta resulta más útil para una persona adulta que quiere centralizar sus operaciones y consultar su situación financiera desde el móvil, no para convertir una tableta doméstica en una banca común.
Cómo funciona en un hogar con varios usuarios
El escenario más realista sería el de una pareja que comparte una tableta o un teléfono ocasionalmente. Una persona puede querer revisar su cartera mientras la otra consulta una aplicación de compras, mapas o mensajería. En ese contexto, mi primera recomendación es sencilla: no dejar la sesión financiera abierta cuando se termina de usar. Aunque el dispositivo sea de confianza, una cuenta de inversión no debería quedar disponible para quien lo coja después por accidente.
También evitaría utilizar una cuenta de Trade Republic como si fuera una cuenta común de la casa. La aplicación está pensada alrededor del titular que la utiliza, y mezclar aportaciones, objetivos o decisiones de dos personas puede volver confuso el seguimiento del dinero. Para gastos compartidos, una cuenta bancaria separada o un método acordado entre ambos suele ser más claro. Para invertir, cada adulto debería conservar su propio criterio, sus propios registros y una separación visible de responsabilidades.
Esta distinción importa especialmente cuando una persona de la familia tiene más experiencia financiera que otra. Es razonable que alguien ayude a entender una pantalla o explique qué significa una orden, pero no me parece prudente que pulse por otra persona sin que el titular sepa exactamente qué está haciendo. La comodidad de compartir el móvil no compensa el riesgo de perder el control sobre una decisión económica.
En una situación cotidiana, imagino a una pareja que recibe ingresos mensuales y quiere reservar una parte para el futuro. Uno de ellos puede usar la aplicación para revisar el saldo y decidir si mantiene su plan, mientras ambos anotan fuera de la aplicación cuánto dinero necesitan para alquiler, facturas y emergencias. Ese paso es importante: no usaría la cartera de inversión como sustituto del presupuesto doméstico. La app puede concentrar herramientas financieras, pero no elimina la necesidad de coordinarse y hablar de objetivos.
Una instalación sencilla, pero con límites claros
La instalación no debería ser el momento de entregar el teléfono a otra persona para que complete todo por nosotros. Al tratarse de una aplicación bancaria y de inversión, yo haría el registro personalmente, revisaría cada dato antes de confirmarlo y reservaría unos minutos para entender qué se está activando. En un dispositivo compartido, además, comprobaría qué cuenta queda abierta al terminar y evitaría guardar credenciales de forma que otro usuario pueda entrar sin darse cuenta.
Otros artículos que puedes leer
Todos los artículos
 Grand Mobile: Juego RPG Online
Grand Mobile: una ciudad en línea donde cada sesión deja una historia
Su impulso nace de una promesa sencilla: entrar en una ciudad compartida y fabricar una vida propia. La pregunta es si ese ritmo aguanta cuando pasa la novedad.
Leer artículo: Grand Mobile: una ciudad en línea donde cada sesión deja una historia
 Clash Royale
: ganar también depende de saber esperar
Duelo breve, lectura táctica y una tensión que no se agota al subir de arena: una mirada editorial a la precisión que mantiene vivo a Clash Royale.
Leer artículo: Clash Royale: ganar también depende de saber esperar


Conviene pensar desde el principio en la frontera entre ayuda y sustitución. Un familiar puede estar presente para leer instrucciones, traducir términos o explicar una operación básica, pero el titular debería conservar el teléfono, los métodos de acceso y la decisión final. Este límite no es una formalidad: permite saber quién autorizó una acción y reduce los malentendidos cuando el valor de una inversión cambia.
Yo tampoco mezclaría perfiles personales en el mismo espacio del sistema operativo si existe la posibilidad de que las notificaciones se muestren en una pantalla compartida. Los avisos financieros pueden revelar movimientos, saldos o actividad reciente. La solución más limpia es que cada usuario utilice su propio dispositivo o, cuando eso no sea posible, que la sesión se cierre y las notificaciones se revisen con privacidad.
La versión actual es la 4.2639.0 y funciona desde Android 9. Para mí, esto convierte la compatibilidad del dispositivo en una comprobación práctica antes de organizar el uso familiar. Si el teléfono compartido es antiguo, no asumiría que todo funcionará igual que en un modelo reciente. Mantener el sistema y la aplicación actualizados también ayuda a evitar una experiencia irregular, sobre todo en una herramienta que se utiliza para consultar información sensible.
Coordinar dinero sin confundir cuentas
La parte más útil de una aplicación así, desde el punto de vista doméstico, es poder revisar la situación financiera sin cambiar constantemente entre servicios. Trade Republic se presenta como una combinación de inversión, gasto y ahorro, y esa amplitud puede resultar cómoda para quien quiere reducir el número de aplicaciones. Mi consejo es aprovechar esa centralización para observar la propia organización, no para borrar la separación entre las finanzas de varias personas.
Antes de empezar, una pareja podría acordar tres reglas muy concretas: qué dinero queda reservado para gastos, qué cantidad puede destinarse a objetivos de largo plazo y quién debe ser consultado antes de una operación que afecte al presupuesto común. Esas reglas no son funciones de la aplicación, sino una capa de coordinación necesaria para usarla con cabeza. Sin ellas, una interfaz sencilla puede dar una falsa sensación de control.
Otro flujo que me parece sensato es revisar la cuenta en momentos fijados, en lugar de abrirla impulsivamente cada vez que aparece una noticia económica. La frecuencia excesiva puede empujar a tomar decisiones emocionales, especialmente cuando dos personas comentan juntas las subidas y bajadas. Yo preferiría registrar el objetivo, revisar si sigue siendo válido y separar esa evaluación de las compras habituales del hogar.
También tendría cuidado con el lenguaje que se utiliza en casa. Decir “nuestro dinero” cuando en realidad se está hablando de una cuenta individual puede generar expectativas equivocadas. Es mejor especificar si se trata de fondos personales, ahorro compartido o una inversión que ambos han decidido apoyar, pero que pertenece a una sola cuenta. Esa precisión evita discusiones posteriores y hace más fácil saber quién debe revisar los documentos.
Para quién tiene sentido y para quién no
La aplicación puede encajar bien con una persona que busca una entrada relativamente directa al mundo de la inversión y prefiere tener ahorro, gasto y cartera cerca. Su puntuación media es de 4,4, con más de trescientas mil valoraciones, y supera los diez millones de instalaciones. Esas cifras muestran una adopción amplia, aunque no sustituyen a la evaluación personal: una herramienta popular puede seguir siendo inadecuada para un usuario que necesita asesoramiento o una operativa muy especializada.
En comparación con una banca tradicional, su atractivo está en la concentración y en una experiencia que gira alrededor del móvil. Frente a una plataforma de inversión especializada, puede parecer menos apropiada para quien necesita análisis avanzado, una gama muy concreta de productos o acompañamiento profesional. Y frente a una aplicación de presupuesto, no la elegiría como herramienta principal para repartir facturas, controlar cada categoría de gasto o coordinar las compras de una familia.
La gratuidad de la descarga también merece una lectura cuidadosa. Que la aplicación sea gratis no significa que todas las decisiones financieras carezcan de consecuencias económicas. Yo revisaría siempre los costes aplicables a cada operación y leería las condiciones antes de confirmar movimientos. No asumiría que “gratis” equivale a “sin costes en cualquier circunstancia”; son conceptos distintos y conviene mantenerlos separados.
La aplicación no sería mi primera recomendación para un menor que necesita aprender a manejar una paga. La clasificación PEGI 3 describe una etiqueta de contenido, no una autorización para invertir ni una garantía de comprensión financiera. En un entorno familiar, enseñaría primero conceptos básicos usando un presupuesto sencillo y dejaría cualquier cuenta financiera real bajo el control directo de un adulto responsable.
Confianza, privacidad y decisiones compartidas
En una casa con adolescentes, invitados o compañeros de piso, la privacidad debe pesar más que la comodidad. No permitiría que otra persona explore la aplicación “solo para mirar” si la sesión está abierta. Incluso sin realizar una operación, la consulta de saldos y movimientos puede exponer información personal. Por eso prefiero que el propietario de la cuenta sea quien desbloquee el dispositivo, revise los datos y cierre la sesión al acabar.
La confianza tampoco debería basarse únicamente en que todos se conozcan. Un error de toque, una transferencia mal interpretada o una compra impulsiva puede tener efectos reales. Si alguien ayuda a un familiar mayor o con poca experiencia digital, la mejor práctica es avanzar lentamente, leer cada pantalla y dejar que el titular confirme. Yo evitaría guardar accesos en dispositivos que otras personas puedan utilizar sin supervisión.
Otro punto poco visible es la coordinación cuando una persona está ausente. Si el titular viaja o no puede consultar su cuenta, la familia debería saber cómo ponerse en contacto con él, pero no improvisaría compartiendo contraseñas o dejando el acceso abierto. Es preferible acordar de antemano qué información puede compartirse y qué decisiones deben esperar. Una aplicación financiera no debería convertirse en un sustituto informal de una autorización clara.
Para usuarios que esperan una cuenta conjunta plenamente orientada al hogar, buscaría antes una solución bancaria diseñada específicamente para esa finalidad. Trade Republic puede servir para la organización individual de un adulto que participa en las finanzas familiares, pero esa utilidad no equivale automáticamente a una experiencia multiusuario. La diferencia es importante y, en mi opinión, debería influir en la elección desde el primer día.
Mi valoración para un uso doméstico
Después de valorar su enfoque, mi impresión es positiva, pero con una condición: la usaría como una herramienta personal dentro de una planificación familiar, no como una caja común abierta en un dispositivo compartido. La combinación de banco, ahorro e inversión puede ahorrar cambios entre aplicaciones y ofrecer una visión más concentrada de las finanzas de un adulto. Esa comodidad es real cuando existe disciplina y cada cuenta mantiene su titularidad clara.
Su principal fricción no está necesariamente en aprender a tocar los menús, sino en gestionar las expectativas. Una aplicación que reúne varias funciones puede hacer que parezca que también resuelve el presupuesto, la educación financiera, la coordinación de pareja y la seguridad doméstica. No lo hace por sí sola. El usuario debe añadir reglas, revisar costes, proteger el acceso y decidir qué parte del dinero puede exponerse a una inversión.
El desarrollador, Trade Republic Bank GmbH, ofrece una aplicación que puede interesar a quienes quieren empezar a organizar sus finanzas desde el móvil y prefieren una experiencia concentrada. Yo la recomendaría a un adulto que entienda que invertir implica responsabilidad y que quiera mantener su operativa separada de la del resto del hogar. No la recomendaría como primera opción para menores, para una familia que busca una cuenta compartida sencilla o para alguien que necesita asesoramiento personalizado.
En resumen, la descarga gratuita, la clasificación PEGI 3 y su presencia en millones de dispositivos hacen que resulte fácil encontrarla y probarla, pero la decisión de mantenerla debe depender de cómo encaje con las necesidades reales de cada persona. En mi casa, la regla sería clara: cuenta individual, acceso individual, conversaciones compartidas y decisiones confirmadas por el titular. Con ese marco, la mayor ventaja de Trade Republic es reunir varias tareas financieras sin obligar a mezclar responsabilidades. Si el hogar respeta esa frontera, puede ser una opción práctica; si necesita una verdadera herramienta conjunta, elegiría una alternativa creada específicamente para compartir la gestión.
Destacados
- Cuenta remunerada para el efectivo disponible
- según las condiciones vigentes.
- Permite invertir desde importes pequeños en acciones
- ETF y planes de inversión.
- Interfaz clara y sencilla
- adecuada para quienes empiezan a invertir.
- Ofrece tarjeta de débito con funciones de pago y control desde la aplicación.
- Las órdenes periódicas facilitan automatizar aportaciones mensuales.
Limitaciones
- La oferta de productos es más limitada que en brókeres especializados.
- Las comisiones y condiciones pueden variar según el tipo de operación o servicio.
- No incluye algunas herramientas avanzadas de análisis técnico y fundamental.
- La atención al cliente depende principalmente de canales digitales.
- Invertir implica riesgo de pérdidas; la remuneración del efectivo puede cambiar.
Preguntas frecuentes
01¿Qué es Trade Republic: Broker & Banco y qué servicios ofrece?
Trade Republic es una aplicación financiera que combina servicios bancarios y de inversión en una misma plataforma. Desde la app puedes consultar una cuenta con IBAN, realizar transferencias, utilizar una tarjeta, invertir en acciones, ETF y otros productos disponibles según tu país, y revisar la evolución de tu cartera. La oferta concreta, las condiciones y las funciones pueden variar dependiendo de tu residencia.
02¿Es seguro invertir y mantener dinero en Trade Republic?
Trade Republic aplica medidas de seguridad habituales en las plataformas financieras, como acceso protegido, verificación de identidad y controles para las operaciones. El dinero depositado y los activos de inversión están sujetos a normas y protecciones diferentes, según el producto y la legislación aplicable. Aun así, invertir siempre implica riesgos: el valor de acciones y ETF puede bajar, por lo que conviene leer las condiciones antes de operar.
03¿Cuánto cuesta utilizar Trade Republic para comprar acciones o ETF?
La estructura de costes debe revisarse directamente en la aplicación antes de confirmar cualquier operación. Algunas compras pueden anunciarse sin comisión de ejecución, aunque pueden existir costes externos, diferenciales, gastos relacionados con determinados productos o tarifas por servicios específicos. También es importante comprobar las condiciones de las transferencias, la tarjeta, los planes de inversión y las operaciones recurrentes, ya que pueden cambiar con el tiempo.
04¿Puedo utilizar Trade Republic si no tengo experiencia invirtiendo?
La aplicación está diseñada para que el proceso de inversión resulte sencillo, con una interfaz clara, buscador de productos y herramientas para consultar precios y carteras. Sin embargo, que sea fácil de usar no significa que las inversiones sean sencillas o estén libres de riesgo. Antes de empezar, es recomendable entender la diferencia entre acciones, ETF y otros instrumentos, establecer un presupuesto y no invertir dinero que puedas necesitar a corto plazo.
05¿Qué requisitos se necesitan para abrir una cuenta en Trade Republic?
Para abrir una cuenta normalmente debes ser mayor de edad, residir en un país admitido y completar un proceso de identificación. La aplicación puede solicitar datos personales, información fiscal, un documento oficial y, en algunos casos, una verificación adicional mediante vídeo o fotografía. Los requisitos exactos, la disponibilidad de la cuenta bancaria, la tarjeta y los productos de inversión dependen del país y de las políticas vigentes.
Trade Republic: Broker y Banco en otros idiomas
